


红餐合伙人、红餐产业研究院院长唐欣:水产品餐饮应用日趋多元,产品创新与供应链服务能力成为发展重点
红餐编辑部 · 2026-11-04 17:11:07 来源:红餐网 164
2026年11月1日至3日,以“中国水产品·全球新坐标”为主题的2026水产品大会在山东威海荣成隆重举行。大会汇聚了国内外政、产、学、研及社会各界代表,共同研判全球水产品供需新格局,探讨水产业可持续增长路径。
11月2日上午,在大会主题报告环节“形势洞察与产业前瞻”上,红餐合伙人、红餐产业研究院院长唐欣以《水产品餐饮消费变化与产业空间》为题发表了演讲,围绕餐饮消费需求变化、水产品餐饮应用现状、重点水产大单品发展及供应链服务能力建设等方面展开分析。
△红餐合伙人、红餐产业研究院院长唐欣
以下为唐欣主题演讲的部分精彩内容摘录:
01 餐饮消费需求持续变化,水产品消费保持增长
国家统计局数据显示,2021—2025年,我国人均餐饮支出占食品烟酒支出的比例由46.25%上升至47.82%。另据红餐产业研究院“2026年餐饮消费行为调查”,城市全场景外食比例已达到43.3%,外食消费成为居民日常饮食消费的重要组成部分。
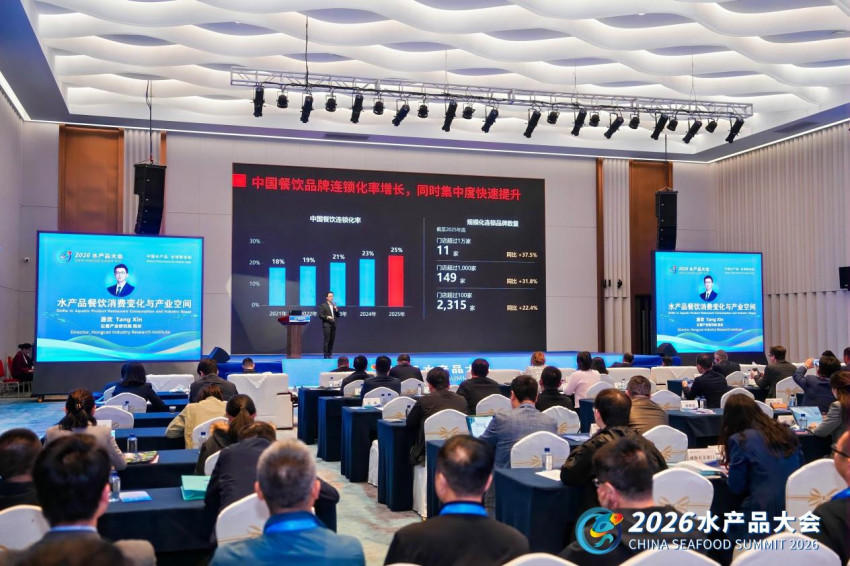
与此同时,中国餐饮品牌连锁化率由2021年的18%增长至2025年的25%。截至2025年底,门店数量超过1万家的餐饮品牌有11家,超过1,000家的品牌有149家,超过100家的品牌有2,315家。餐饮品牌规模化发展,对食材供应的稳定性、标准化及加工便捷性提出了更高要求。
在消费需求方面,当下的消费者不仅关注菜品的口味和性价比,也更加重视食材本身的健康属性与特色,促使餐饮品牌更加重视食材选择,通过特色原料应用和菜品创新丰富产品供给。
在此背景下,水产品的消费表现值得关注。从主要食材的消费变化来看,2021—2025年,水产品表观人均消费量累计增长13.2%,增幅仅次于牛肉。唐欣认为,随着居民消费习惯和餐饮市场需求的变化,水产品凭借丰富的品类和多样化的食用方式,在餐饮市场中具有较大的发展潜力。
02 水产餐饮消费规模达万亿元级,不同业态呈现差异化应用特点
目前,水产品在餐饮端已形成较大的消费规模。红餐大数据显示,2025年,餐饮端水产菜品消费规模达到16,815亿元,水产品采购规模达到5,717亿元。其中,鱼类和甲壳类是水产菜品消费的主要构成,占比分别为49%和31%。
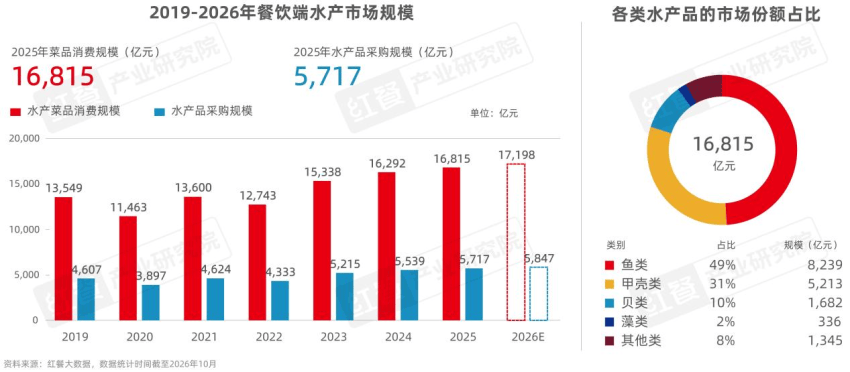
从餐饮应用来看,水产菜品已广泛应用于中式正餐、火锅、饭食快餐、西式快餐及粉面等赛道。其中,中式正餐、火锅和饭食快餐的水产菜品的品牌覆盖率均超过九成。
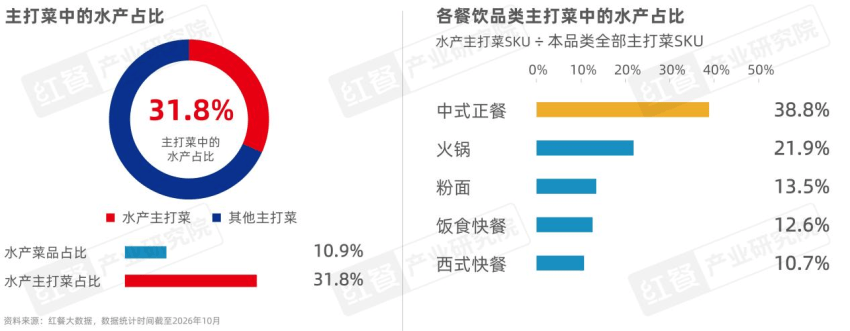
不过,不同餐饮业态的水产品应用程度存在差异。红餐大数据显示,水产菜品占样本品牌全部菜单SKU的10.9%,水产菜品在主打菜SKU中的占比则达到31.8%。其中,中式正餐主打菜中的水产占比达38.8%,明显高于其他餐饮品类。
从具体菜品来看,鱼类和甲壳类是餐饮菜单中较为常见的水产食材。风味方面,咸鲜是水产菜品的主要风味,占已识别水产菜品的49.8%;蒜蓉、酸菜、香辣、葱香、酱香等特色风味也较为常见。在烹饪方式上,烧、蒸、炒等技法应用广泛,但不同餐饮业态各有侧重。例如,中式正餐的烹饪技法更加丰富,西式快餐则更多采用炸、烤等方式。
唐欣指出,不同餐饮业态在食材选择、风味偏好及加工方式上的差异,也带来了多样化的产品需求。对于水产企业而言,深入了解餐饮端的应用特点,有助于进一步挖掘市场机会。
03 水产大单品发展表现分化,四类产品模型拓展应用空间
对于当前餐饮端较为典型的水产大单品,唐欣重点分析了酸菜鱼用鱼、小龙虾、烤鱼用鱼和牛蛙的发展情况。四类产品的市场表现有所分化,所面临的经营问题及发展方向也各不相同。
其中,酸菜鱼用鱼在四类大单品中市场规模排名第一,但增长面临一定压力。随着品类逐渐成熟,产品同质化、低价竞争及单品门店经营压力等问题逐渐显现。除了稳定产品出成率、控制单份成本外,鱼片在酸汤、水煮等菜品中的应用也值得进一步探索。
相比之下,小龙虾的增长弹性相对较高,但季节性供应、原料价格波动,以及整虾剥食和后厨加工门槛等问题仍然存在。在供应端,通过错峰供应、开发虾尾和虾仁等产品形态,可以降低部分加工和使用门槛,使其更好地适配饭食、粉面及小吃等餐饮场景。
烤鱼用鱼整体呈低速增长态势,市场发展以存量优化为主。产品同质化、聚餐消费频次有限等因素制约了品类增长。在此背景下,针对不同店型的经营需求,活鱼、开背净鱼等差异化产品规格及加工方案,将为餐饮门店优化食材选择和后厨操作提供更多选择。
牛蛙市场短期仍面临一定压力,食品安全信任、原料价格波动及门店经营稳定性是主要挑战。强化产品追溯与批次检测,探索净蛙分级、分份交付等方式,有助于提升产品供给的稳定性。
除了传统大单品的经营优化,水产品还可以通过形态和应用方式创新,进入更多餐饮消费场景。
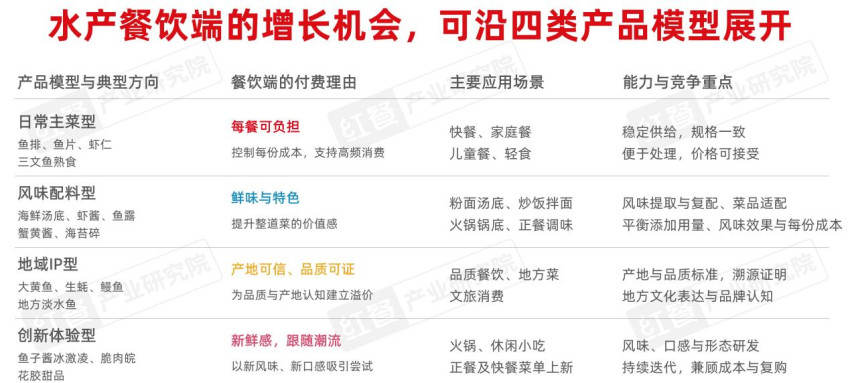
结合当前市场需求,唐欣总结了四类产品模型:
一是日常主菜型。以鱼排、鱼片、虾仁、三文鱼熟食等为代表,适用于快餐、家庭餐、儿童餐及轻食等日常用餐场景。这类产品通常具有消费频次较高、应用范围较广的特点,对食材规格、加工便捷性及单份成本也有较高要求,可通过标准化加工更好地适配餐饮门店的日常经营需求。
二是风味配料型。包括海鲜汤底、虾酱、鱼露、蟹黄酱、海苔碎等产品,可应用于粉面汤底、炒饭拌面、火锅锅底及正餐调味等场景。相比直接作为菜品主料,这类产品更多通过增鲜、提味等方式丰富菜品风味,在开发过程中需要关注与不同菜品的适配性以及使用成本。
三是地域IP型。以大黄鱼、生蚝、鳗鱼及地方淡水鱼等为代表,通过突出产地特色、品质标准及溯源信息,为品质餐饮、地方菜和文旅消费等场景提供具有地域辨识度的食材选择。
四是创新体验型。以鱼子酱冰激凌、脆肉鲩、花胶甜品等为代表,通过食材搭配、口感或产品形态的创新,为消费者带来不同于传统水产菜品的体验。这类产品可以结合火锅、正餐及休闲小吃等场景进行开发,但在满足消费者尝鲜需求的同时,也需要考虑产品成本、市场接受度及复购表现。
04 从食材供应到综合服务,水产供应链企业需提升四项能力
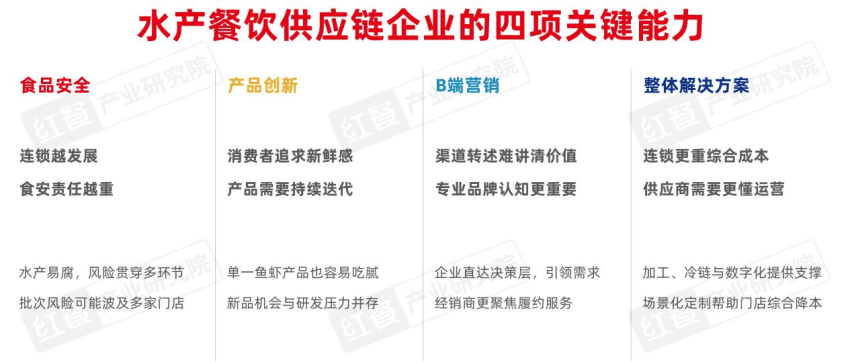
随着餐饮消费需求日趋多元、餐饮品牌连锁化程度提高,水产供应链企业也面临新的发展要求。唐欣认为,食品安全、产品创新、B端营销和整体解决方案,是企业需要重点关注的四项关键能力。
首先,食品安全是供应链企业经营的基础。水产品具有易腐特性,食品安全风险贯穿采购、加工、仓储及运输等环节。随着餐饮品牌连锁化发展,单个批次的质量问题可能影响多家门店。因此,完善全流程质量管理体系、强化产品追溯和风险控制尤为重要。
其次,产品创新需要兼顾差异化与出品稳定。餐饮品牌持续寻求新的产品卖点,对供应链企业的研发能力提出了更高要求。通过丰富产品形态、探索跨品类应用,并兼顾出品稳定性和成本控制,有助于提升新品在餐饮端的实际应用价值。
再次,B端营销需要更加重视专业品牌建设与客户沟通。水产产品的价值不仅体现在原料本身,还涉及加工方式、菜品适配及实际使用效果。供应链企业通过与餐饮品牌建立直接沟通,能够更准确地了解客户需求、传递产品价值,同时发挥经销商在渠道履约和终端服务方面的优势,形成协同。
最后,整体解决方案能力也是供应链企业服务餐饮客户的重要方向。随着连锁品牌更加重视综合经营成本,供应商需要进一步了解门店运营需求,通过加工、冷链、数字化及场景化定制等方式,为餐饮客户提供更具针对性的产品与服务。
演讲中,唐欣还以“逮虾记MIX融合虾滑应用方案”为例,展示了供应链产品如何从原料供给延伸至具体餐饮场景。该案例围绕餐饮门店对产品差异化、出品稳定和成本可控的需求,将融合虾滑应用于火锅涮品、一人食小火锅、面点馅料及中式正餐等场景,并结合产品规格、加工方式、报告成本、建议售价及菜品毛利率测算,为餐饮客户评估产品应用价值提供参考。
总体来看,餐饮市场对水产品的需求正从传统食材供应向更加多元的产品应用延伸。随着不同餐饮业态对食材品质、产品形态及供应效率的要求不断提高,如何更好地对接餐饮端需求,将成为水产产业挖掘市场潜力的重要方向。
来源:红餐网
 专栏文章







写评论
0 条评论