


“吃”仍是刚需,但“溢价吃”的时代结束了
红餐编辑部 · 2026-10-02 11:18:44 来源:红餐网 1212
撑起餐饮正增长的,是大量的特色中小门店和个体户。
前不久,国家统计局公布了2026年8月份社会消费品零售总额数据。两组看似矛盾的数字,把当下中国餐饮的真实处境暴露得清清楚楚。
8月份,全国餐饮收入4544亿元,同比增长1.1%;1—8月累计37366亿元,同比增长2.4%。在当月社会消费品零售总额整体增速只有0.4%的背景下,餐饮跑赢了大盘,成为所有主要品类里少数仍在正增长的"刚需"之一。
同一份报表里的另一行数字是:8月份,限额以上单位餐饮收入1387亿元,同比下滑0.7%。也就是说,规模餐饮企业整体是负增长,撑起餐饮正增长的,是限额以下的中小门店和个体户。
与此同时,服装鞋帽(-0.5%)、金银珠宝(-17.5%)、家具(-7.9%)、汽车(-18.5%)、建筑装潢(-11.8%)全线失守,粮油食品(+4.0%)、饮料(+4.9%)、烟酒(+12.5%)稳中有升。
把这些数字拼在一起,一个清晰的结论浮出水面:
消费者的钱没有消失,只是花法变了——吃,还留着预算;但"怎么吃、吃什么、花多少钱吃",已经进入一套全新的逻辑。
这不是简单的"消费降级",而是"理性消费"与"分级消费"同时到来。读懂这一层,才能回答眼下所有餐饮经营者最焦虑的那个问题:在这一轮洗牌里,我怎么活下来。
数据背后的真相:不是没人吃了,是没人"为溢价买单"了
把8月这组数据摊开来看会更有说服力。
社会消费品零售总额39824亿元,同比仅增0.4%;其中限额以上单位消费品零售额14891亿元,同比下滑3.7%。大企业、大渠道,卖得比整体更差。
分类看更触目惊心:金银珠宝类下滑17.5%,汽车类下滑18.5%,家具类下滑7.9%,建筑及装潢材料类下滑11.8%,石油及制品类下滑7.0%。这些清一色是"可选、可推迟、高单价、强身份属性"的消费,正在被消费者毫不犹豫地砍掉。
而另一端,粮油食品类增长4.0%,饮料类增长4.9%,烟酒类增长12.5%,网上"吃类"商品更是增长15.9%。吃,几乎是所有品类里最坚挺的一块。
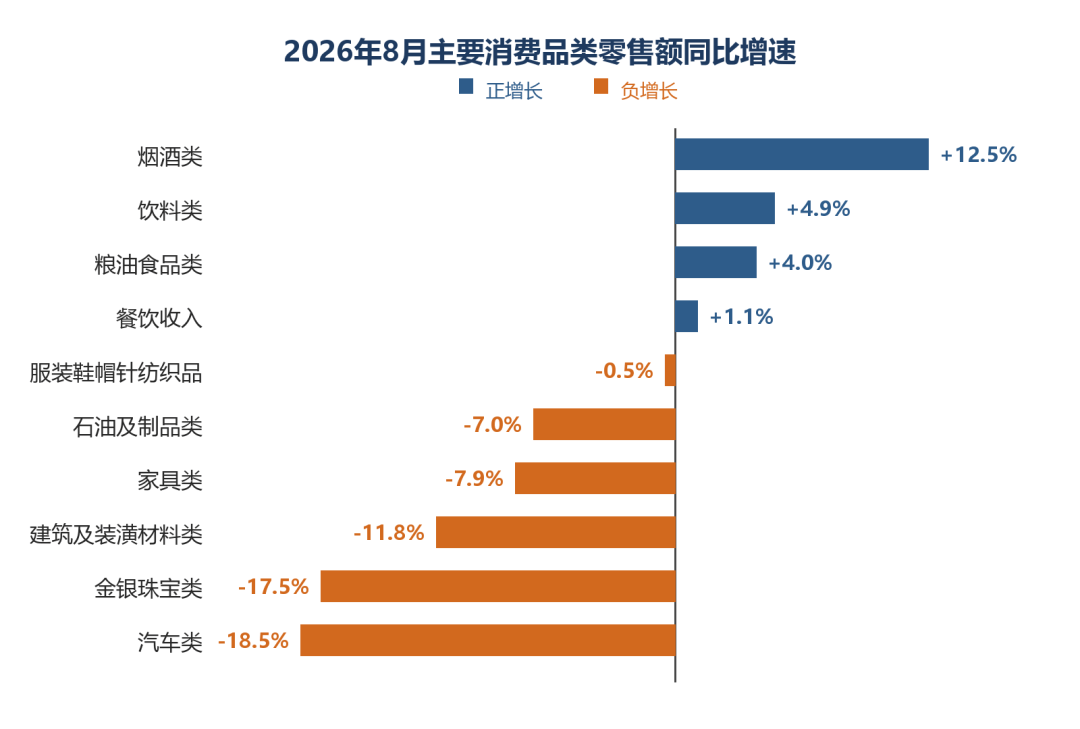
△2026年8月主要消费品类零售额同比增速;数据来源:国家统计局
把两端放在一起,结论就出来了:消费者正在做一次"消费结构的重新排序"——把预算从"证明身份、满足欲望、可推迟"的品类里抽出来,优先保住了"吃"这个最基础、最高频、最难替代的刚需。
但"保住吃"不等于"照旧吃"。8月餐饮整体+1.1%与限额以上餐饮-0.7%之间的剪刀差,正是这轮变化最关键的微观证据:消费者不是不吃,而是从"吃品牌、吃环境、吃溢价"转向了"吃实惠、吃品质、吃确定"。
规模餐饮企业(限额以上,指年主营业务收入200万元及以上的餐饮企业)承压,而门槛更低、更灵活的中小店与个体户,在承接这部分转移出来的需求。
这就是"理性消费"在餐饮行业最真实的写照。
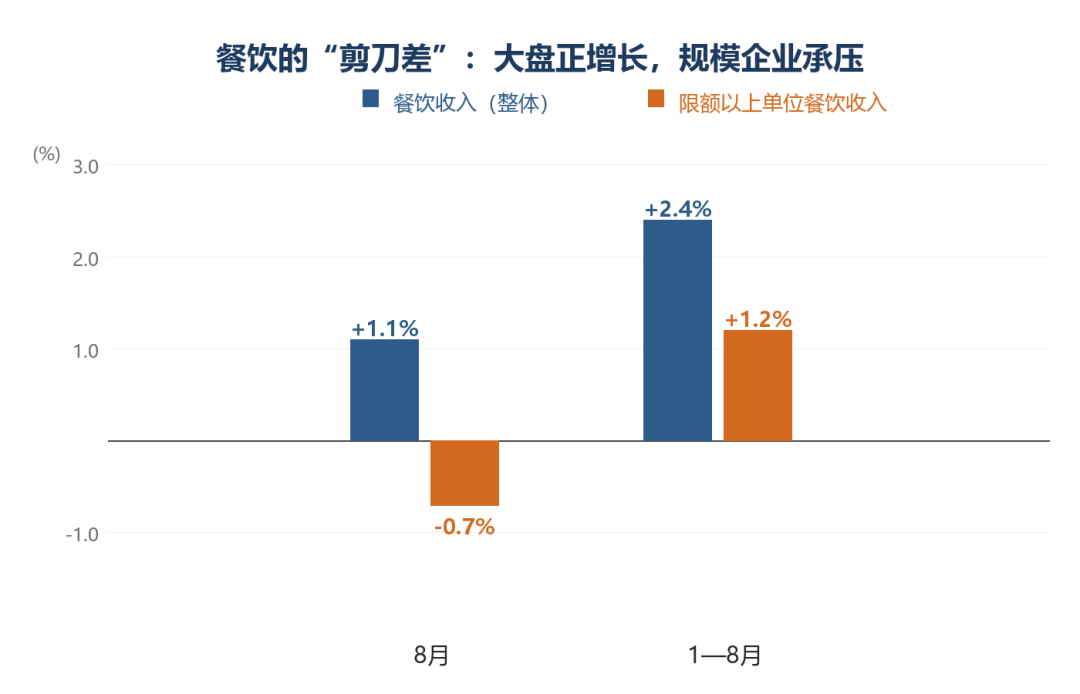
△餐饮的“剪刀差”:大盘正增长,规模企业承压;数据来源:国家统计局
本质判断:不是消费降级,是"理性消费+分级消费"
要看清这轮变化,先要给它一个准确的定性。我认为它有两个关键词。
第一个关键词是"理性消费"——买品质有保证的,但不能贵。
它不是"不花钱",而是"每一分钱都要花得值"。
贝恩公司与纽锐拓消费者指数联合发布的《2026年中国购物者报告》给出了一组典型的数字:2025年中国城镇快消品销量同比增长3.6%,但平均售价下降了2.6%。
"量增价跌"——买得不少,但拒绝为溢价买单。报告把这种心态定义为从"追求低价"向"极致质价比"的迁移:消费者不盲目追求便宜,而是"精打细算、择优买单",在保证品质的前提下,通过跨渠道比价、选择平替,追求每一分钱的获得感。
尼尔森IQ的《2026中国消费者展望》也印证了这一点:仍有约四成消费者保持支出谨慎,但消费者对"单纯低价"的敏感度在下降,仅约两成消费者会因低价促销而购物,更多人看重的是"价格与产品核心价值的匹配度"。
第二个关键词是"分级消费"——根据自己的消费动机,决定预算的多少。
这是理解这轮变化最关键的概念。消费者不是在统一缩减预算,而是在"按动机分配预算"。
英敏特《2026中国消费者》报告的数据极具代表性:2025年,旅游度假消费增长10%,宠物消费增长8.4%,休闲娱乐增长5.5%;而服装及配饰仅增长1.5%,美容个护增长2.5%,餐饮娱乐渠道的酒类消费同比下滑3.0%。
同样一批人,愿意为一趟旅行、一只宠物、一场体验花更多钱,却在"日常的、身份展示型的"消费上越来越抠。报告显示,约三分之二的消费者属于"平衡兼顾型"——在效率与体验之间自由切换。
落到餐饮上,"分级消费"意味着:同样一笔餐饮预算,消费者会把它拆成几个不同的"动机账户"——日常饱腹(追求极致性价比)、家庭改善(追求品质安心)、社交宴请(追求面子与体验)、自我犒赏(追求情绪价值)。不同的动机,对应完全不同的预算标准。如果餐饮经营者还用"一种价格、一种模式"去面对所有这些动机,注定会处处错位。
所以,当下餐饮真正的命题,不是"怎么更便宜",而是"怎么让每一类消费动机,都能在你这里找到'花得值'的理由"。这也正是那句朴素心态的行业翻译——大家开始"把日子过平实",不再为虚高的溢价和表面的排场买单,但依然愿意为真实的价值付费。
镜鉴日本:三十年通缩里,谁穿越了周期
日本是最好的参照系,因为它把"理性消费+分级消费"的剧本完整演了一遍,而且演了三十年。
日本外食产业(餐饮)市场规模在1997年达到29.1万亿日元的峰值,随后泡沫破裂、长期通缩,到2011年萎缩至约22.8万亿日元,十年间复合增速约为-2%。市场规模见顶之后,行业内部发生了一场残酷而清晰的洗牌。
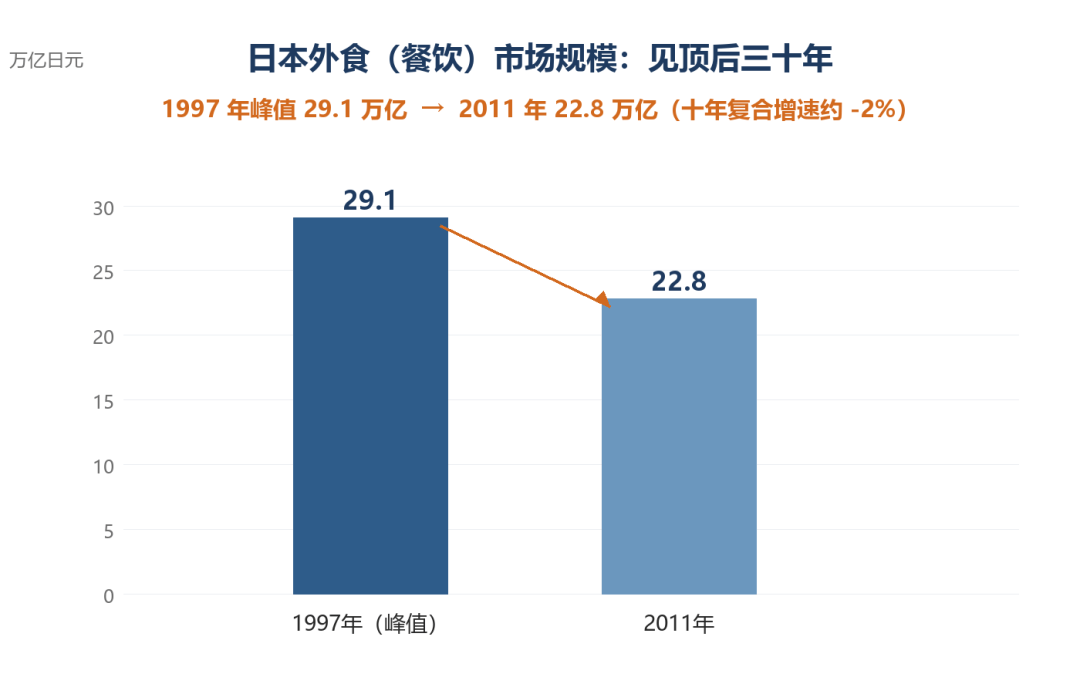
△日本外食(餐饮)市场规模见顶后三十年;数据来源:日本外食产业协会及券商研报
高端的那一端率先倒下。泡沫年代遍地的豪华料理、高端寿司、法式料理、大型居酒屋,客流断崖式下跌、大面积关门。因为这类业态的本质是"高溢价+重社交",而在经济下行周期里,恰恰是高价、重社交的餐饮承压最重。
而平价的那一端逆势崛起,并穿越了整整三十年。
萨莉亚靠极致供应链压缩成本,平价意面、披萨常年低价;吉野家、食其家、松屋把一碗牛丼的定价长期压在几百日元(2001年价格战一度低至280日元,约合人民币19元),用精简到极致的SKU和中央厨房预制,把"有肉有饭、出餐快、价格实"做到极致。
回转寿司更是把曾经高高在上的寿司,通过中央工厂统一处理食材、机器捏饭、传送带配餐,做成了"每盘百元"的平民快餐,寿司郎、滨寿司在萧条期常年排队。食其家的母公司泉盛集团,门店数从2021年的9948家扩张到2023年的14740家,是这场"平价逆袭"最好的注脚。
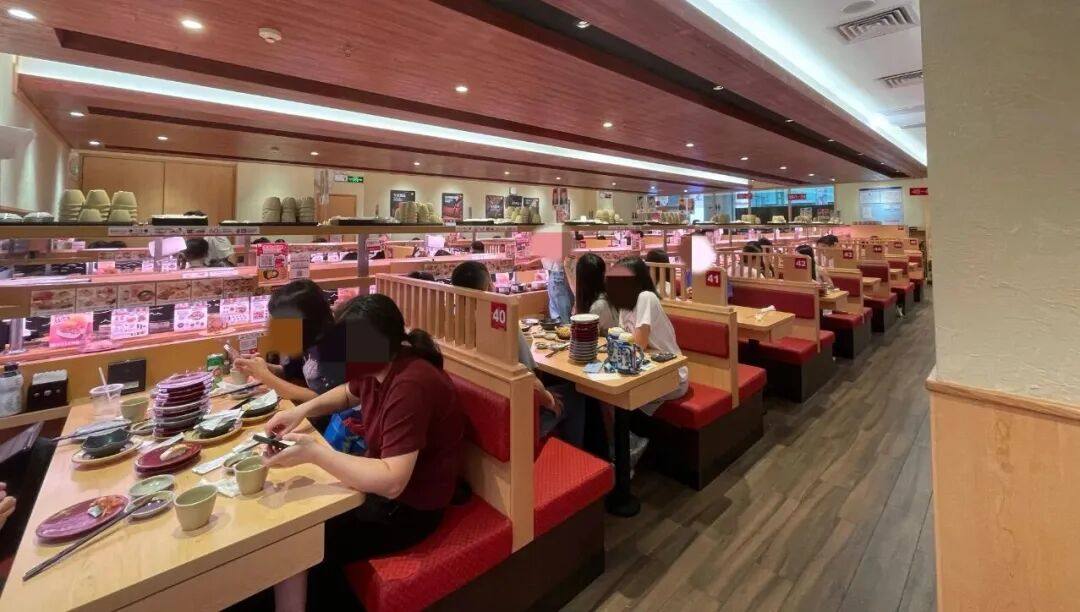
△图片来源:红餐网摄
日本经验给出的规律,华创证券食饮团队在深度报告《餐饮:效率竞争,大B突围》里总结得最准确:衰退期内,高客单、高溢价的夜总会、居酒屋持续下滑,而偏刚需、更低价、供应链更高效的快餐需求更具韧性;咖喱牛丼饭、回转寿司、汉堡、拉面这些"产品更标准化、供应链更高效"的业态,表现最优。
换句话说,日本穿越周期的赢家,靠的不是"更贵",而是"把刚需做到极致性价比,把成本用供应链压到极致"。这与今天中国消费者的"理性消费"心态,几乎是同一个逻辑的翻版。
镜鉴美国:中间地带的崩塌与重构
如果说日本给出了"平价端"的答案,那么美国2008年金融危机后的餐饮变革,则揭示了"中端"的困境与出路。
2008年金融危机前,美国的休闲餐饮(Casual Dining,如Applebee's、Chili's、TGI Fridays)是家庭外出就餐的主流。危机爆发后,这类"客单价中等、靠环境与菜单丰富度取胜"的中端正餐遭到结构性打击——家庭被迫在"60美元的晚餐"和"30美元去超市"之间做选择,休闲餐饮客流崩塌、同店销售转负,进入长达近十年的衰退。
与此同时,以Chipotle、Panera为代表的"快速休闲"(Fast Casual)业态逆势爆发。
它的定位极其精准:品质比传统快餐高(可见的明档现做、更干净的食材清单、可定制的组合),价格却远低于休闲正餐(单品约9—15美元),出餐快、无小费压力。危机后的三年里,快速休闲餐饮客流增长了17%,而全服务餐厅客流持续下降;这一细分市场占全美餐饮销售额的比例,从2008年的约7%上升到2017年的13%。
Chipotle在2008年股价曾暴跌74.6%,但危机过后迅速收复失地,此后十余年累计涨幅达数十倍,成为美国餐饮史上回报最惊人的标的之一。它成功的关键,恰恰踩中了"理性消费+分级消费"的交叉点:消费者既要"品质有保证",又不愿"为环境溢价买单",于是从"高价的场景消费"和"低品质的传统快餐"两端,同时涌向这个"质价比"的中间态。
美国经验给出的启示是:真正的蓝海,不是简单地往下卷价格,而是"品质不降、溢价可控、体验升级"的中间地带。谁能用效率把成本压下来、同时守住品质的体面,谁就接住了从两端流出的最大客群。
回到中国:供给出清与需求分层同步上演
把美日经验和当下中国的现实对照,会发现中国餐饮正处在一场"供给出清"与"需求分层"同步上演的结构性调整中。
先说供给端。据中国饭店协会与扬州大学旅游烹饪学院联合编制的《2026中国餐饮业年度报告》,2025年全国餐饮收入达57982亿元,同比增长3.2%,规模仍稳居全球第二。但总量仍在增长的同时,供给早已堆积到历史高位:截至2025年底,全国活跃餐饮商户达757.77万家,较2023年底净增72.14万家;仅2025年一年,全国就新开了334.43万家门店。
真正的转折出现在2026年。据极海品牌监测数据,2026年上半年全国餐饮闭店数量达205.52万家,同期新开门店仅165万家,门店总量净减少41万家——这是近三年首次出现的净收缩,意味着积压多年的供给过剩开始加速出清。即便如此,行业闭店率虽已从2023年的52.69%回落至2025年的42.17%,但仍处在高位,存量竞争的残酷可见一斑。
△图片来源:图虫创意
再说需求端,分化的信号比总量更清晰。同样据《2026中国餐饮业年度报告》,一年之间,中式正餐门店数量下降17.8%,火锅门店下降15.5%;而烘焙饮品门店逆势增长2.0%,快餐小吃门店以351.60万家占据全部商户的46.4%。高客单、重社交的品类在收缩,低客单、高频刚需的品类在扩张——这正是"分级消费"在供给侧留下的清晰痕迹。
城市维度的分化同样鲜明:一线、新一线、二线城市门店数量分别下降2.7%、1.5%、0.5%,而五线城市门店增长2.2%,且是全国唯一客单价同比上升的城市级别。"高线城市存量博弈、低线城市增量扩容",成为当下餐饮最真实的格局。
把供给和需求放在一起看,就得到一个清晰的"K型结构":一端是极致性价比的平价快餐、现制饮品持续扩张,另一端是守住品质与体验的特色餐饮仍有稳定客群,而被挤压得最难受的,恰恰是夹在中间的"中间地带"——客单价五六十元到百元上下、门店数百家的中端正餐品牌。这几乎就是美国"休闲餐饮衰退"的中国翻版:中间的"既要又要"最危险,两端的"极致性价比"和"极致体验"反而各有生存空间。
应对策略:理性消费与分级消费下的五条经营法则
面对这样的局面,餐饮经营者能做什么?结合美日经验和中国的现实,我给出五条可落地的法则。
第一,先想清楚"你的顾客为什么而吃"——按动机重新定义客群与定价。
分级消费的本质,是消费动机决定预算。所以经营者首先要做的,不是研究"我的菜怎么便宜",而是研究"我的顾客是带着什么动机来的":是打工人一顿25元的工作餐,是家庭一周一次的品质改善,还是商务宴请的一次面子消费?不同的动机,对应完全不同的产品、价格、环境和服务组合。
定位不清、想通吃所有动机的门店,往往是"中间地带"里最先倒下的那批。想清楚一个主力动机、做深做透,比什么都想做更稳。
第二,用供应链和标准化,把成本压下去、把品质的根基守住——这是"质价比"的命门。
日本萨莉亚、吉野家的经验,美国Chipotle的经验,落到根子上都是同一件事:用中央厨房、标准化、供应链协同,把食材和人工成本压到极致,从而在"不涨价、甚至降价"的同时守住品质和利润。今天中国的平价品牌(老乡鸡、米村拌饭、塔斯汀们)走的路,也是同一套逻辑。
理性消费时代,消费者要的是"品质有保证但不能贵",这恰恰是供应链效率高的企业的机会——低毛利率、高净利率,才是穿越周期的健康形态。
第三,全渠道经营,把用户抓回自己手里——公域引流、私域沉淀、复购转化。
理性消费的消费者会跨渠道比价、货比三家,如果你的客源完全依赖平台的流量分发,你就永远在价格战里被动挨打。
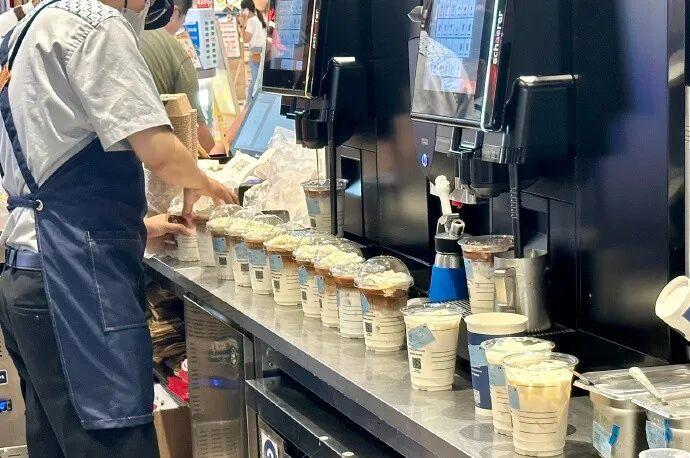
正确的方向是"公域引流、私域沉淀、复购转化"——让平台带来新客,用会员体系、私域运营把老客留下来,用复购摊薄获客成本,这是理性消费时代最关键的护城河。瑞幸把营销费用占比从2019年三季度的41.3%降到2025年三季度的5%以内,靠的就是这一套。
△图片来源:瑞幸咖啡官方微博
第四,客流优先于降本——没有客流,一切"降本增效"都会加速死亡。
理性消费时代,最容易犯的错误,就是为了保利润而砍成本、降品质、减服务,结果客流进一步流失,陷入恶性循环。经营的顺序必须反过来:先全力以赴把客流拉回到盈亏平衡点之上,再谈精细化降本。
而且精细化降本的前提是"不伤害顾客体验",方向是上下游协同(共创型采购、灵活性用工、全维度品控),而不是单方面压榨供应商或偷工减料。但要警惕,这里的客流指的是符合品牌定位的有效客流,而不是通过买流量、造热点等方式"用钱买来的客流"——那种客流来得快、去得也快,撑不起真正的盈亏平衡。
第五,深度把 AI 应用到业务流中,打造向运营效率、向运营数据要利润的智能化体系。
当人力、食材、房租的成本红利逐一消失,餐饮经营的下一个效率来源,只能来自数据和智能。
AI 在这一轮的价值,不在"炫技",而在于它开始有能力替代一部分传统经验——过去靠老店长十年熬出来的排班经验、靠老师傅手感把控的出品火候、靠老板直觉拍板的选品与定价,如今正在被算法和模型逐步接过去:智能排班把人力匹配到客流峰值,需求预测把备货损耗压到最低,菜品诊断用数据说话,让"什么该留、什么该砍"不再靠拍脑袋。
更进一步,AI 可以成为创始人的"诸葛亮"——把散落在门店、供应链、财务里的海量数据,汇聚成可读的经营判断,帮你看见"账面上看不到的问题"、算出"凭经验算不清的账",在每一个关键决策点上给出有依据的参谋。这正是理性消费时代最稀缺的能力:别人还在靠感觉,你已经靠数据。
但有一件事必须说清楚:AI 替代不了创始人。诸葛亮再神机妙算,也得有刘备的"志"与"决断",才撑得起三分天下。AI 能告诉你"该往哪走、风险在哪",但"要不要走、敢不敢赌、值不值得坚持",这些关乎战略定力、价值观与担当的选择,永远只能由创始人来拍板。
工具再强,也替代不了那个在至暗时刻依然相信方向、敢于承担结果的人。用好 AI 的分寸,恰恰是:让 AI 做你的"军师",而不是做你的"替身"。
这一轮淘汰的,不是"贵"的,而是"不值得"的
回到开头那组数字。餐饮8月还能增长1.1%,说明"吃"这个刚需的底座足够结实,人们仍然为"吃"保留了足够的预算;限额以上餐饮转负,说明真正被抛弃的,不是餐饮本身,而是那些"让消费者觉得不值得"的餐饮——价格配不上品质的、溢价配不上体验的、模式配不上动机的。
理性消费与分级消费的到来,对行业不是灭顶之灾,而是一次价值回归。日本用三十年证明,把刚需做到极致性价比的人能穿越周期;美国用十年证明,守住品质、控制溢价的"质价比中间态"能接住最大的客群。
对中国餐饮经营者来说,这一轮要回答的,不是"怎么活下去",而是"凭什么值得让消费者留下"。想清楚你的顾客为什么而吃、怎么让你的每一分定价都"花得值",这才是理性消费时代唯一的生存法则。
作者 | 孔令博;编辑 | 洪 君;来源 | 红餐网;ID | hongcan18
 专栏文章







写评论
0 条评论