

真正能规模化的餐饮生意,都要追求极致的效率
红餐编辑部 · 2026-10-26 10:21:22 来源:红餐网 226
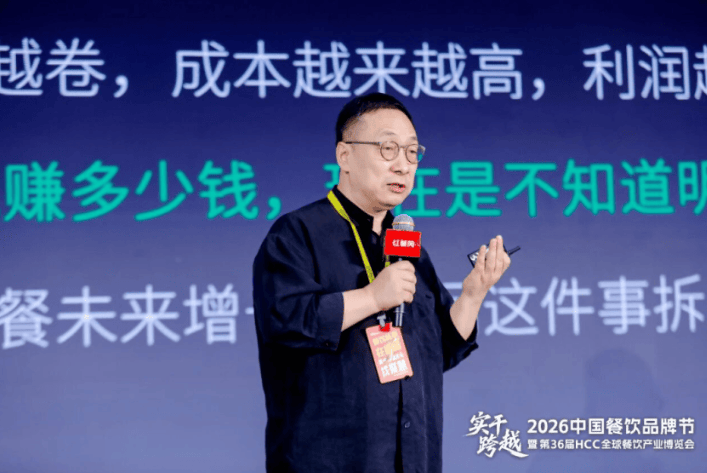
西餐门店的发展,必须要考虑成本、定价、结构与客群是否匹配。本文为未来食物设计研究院院长、清华青岛艺科院食物设计工作室主任池伟在“第36届红餐博览会”上的演讲实录,红餐网整编发布。
食物设计是20世纪90年代诞生于西方的一个跨领域、系统性的新学科,将营养学、营销、食物美学、设计学等融合在一起的,用设计的方法系统、科学地理解食物的内在属性和文化关系。
这两个词很重要。比如快餐,食物既有快餐的内在属性,同时又有文化关系。快餐最早诞生于西方,但进入国内要适应本国的特色,尊重本国的文化属性。在这两个前提下进行探索,最终的成果是新的饮食体验。
食物设计是把口感、视觉整体、用餐体验,以及未来几年的体验打包在一起看待的,而不是分割看待的。其中最重要的特点就是把农业、食品工业和餐饮业视为一个整体。
但传统的教学是分割的,餐饮就是餐饮,食品工业就是食品工业,农业就是农业。这三个东西跟吃直接相关的领域,其实是不可分开的。食物系统越符合食物运转的规律,企业获得的收益越大。
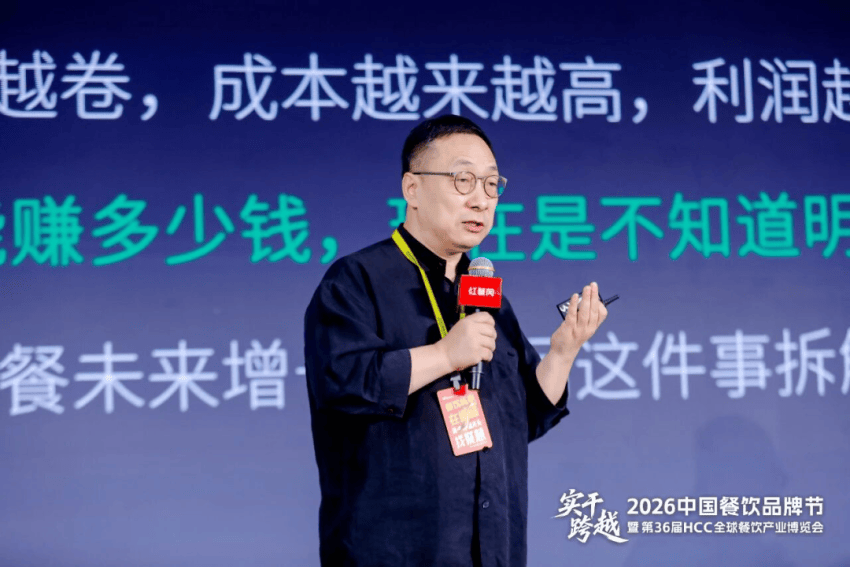
△未来食物设计研究院院长、清华青岛艺科院食物设计工作室主任池伟
这两年,餐饮行业有一个现象——客人越来越挑,既要又要;食材的成本不断上涨,包括人员、空间、租赁成本,还有推广获客的成本直线上升。于西餐而言,如果大量使用进口原材料,成本波动会更加明显。比如牛肉成本上涨,日本面粉突然出现供应问题,都会直接影响经营。
因此,这两年很多企业都面临着利润越来越低的困境,有西餐从业者甚至开始担心,明年还能不能干。
那西餐在中国还有增长空间吗?我的答案是:有,而且很大。但当下西餐的增长方式,和过去四十年完全不一样了。
01.有人关店,也有人狂飙
首先和大家分享西餐的现状。
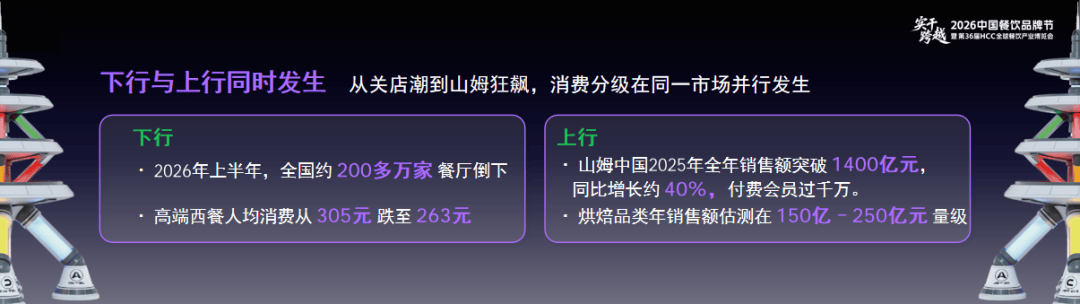
一方面是下行。2026年上半年,全国约200多万家餐厅倒下,这个速度是非常惊人的。如果我们一家门店投资20万元,200万家就是4000亿元,相当于这些“价值”都消失了。
另一方面是上行的。山姆中国2025年全年销售额突破 1400亿元,同比增长约 40%,付费会员过千万。烘焙品类年销售额估测在150亿-250亿元。也就是说,同一个城市里,有人在关店,有人在狂飙,这不是矛盾,这是消费分级。
以前大家吃中式点心是很高级的事情,因为在清朝的时候,过节的时候才能吃上点心。解放后,点心变成大众都可以买得起的食品,但对于50后、60后、70后来说,它依然是一种好东西。到了80后、90后、00后这一代,他们认为这是一个比较普通的东西。
所以,一个曾经被认为优质的东西,随着消费者代际跃迁,对它的评价也会发生非常明显的分化。
今天,依旧有消费者愿意为真正好的西式产品付更多钱,但也有人用小额消费来获得品质感。
以前大家去商场吃饭逛街,西餐人均消费为150元至200元。现在消费预算减少,但消费者依然希望获得一定的品质感和体面感。于是选择一个大品牌面包,再搭配一个大品牌奶茶,两者加起来人均可能只需要70元左右,相当于在商场里逛街的成本从150元降到了70元。
可见,如今的消费市场既存在升级,也存在降级。
02.越想活下去,越容易被自己的打法反噬
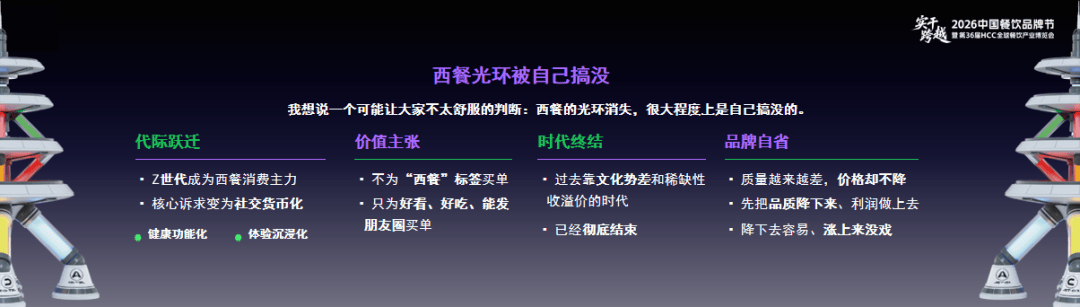
接下来,我想说一个可能让大家不太舒服的判断:西餐的光环消失,很大程度上是自己搞没的。
以前西餐是特色餐饮,消费者对它有文化期待、质量期待和食品期待,但如今很多西餐餐厅品质越来越差,年轻消费者对这个赛道已经不再有高期待了。但对老板来说,品质下降,利润就能做上去、能活下去。
从整个行业来看,西式正餐的服务水平、空间体验和产品质量都在下行,最终让西餐整体进入一种被消费者逐渐抛弃的状态。西式正餐消费的下降,与这种变化有非常直接的关系。
去年年底,小红帽一个68元的三明治在全网走红,品牌1分钱广告费都没投过。它爆火的原因就是“人傻”,小红帽只有45%的毛利,大部分的成本都给了食材,所以口碑极好,有的单店一天销售额能够达到5万元。
很多咨询公司说国内消费者不喜欢吃三明治,觉得三明治不好,实际上是因为有些老板没有好好干。
有的消费者吃过佛罗伦萨的一家网红三明治,回国后发现国内也有同款了,而且味道和原版很接近,他们会为此买单。所以说,不是消费者不想要好东西,尤其是现在的年轻人,手里的钱不多,只能吃点好的,吃是最简单的娱乐。这就是为什么小红帽一个68块的三明治很多人都说值。
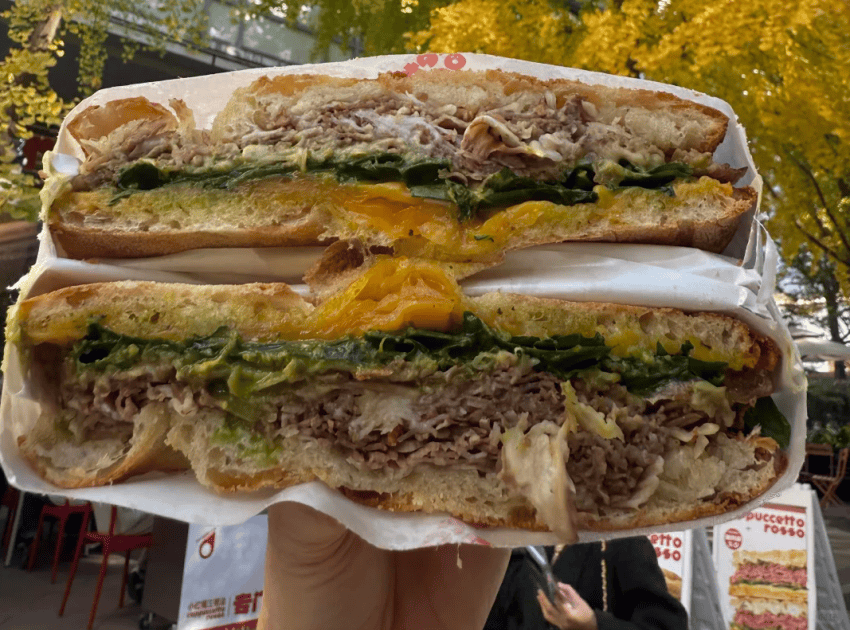
△图片来源:小红帽三明治小红书账号
瑞幸咖啡是另一个典型案例。瑞幸把咖啡变成刚需品、功能品。市场上这些品牌的竞争是田径赛,先用较低的价格与高品质产品竞争,等把竞争对手打倒之后,再把它买过来。最后用一流的品牌、卖二流的产品,再用三流的成本,在短期内获取利益。
类似的案例还有野人先生。Gelato是小众的手工产品,如果要挣钱,就必须进行工业化。在国内,Gelato就是一个代表着冰淇淋品质的名牌,被野人先生这个品牌现在做成了,所有的后台流程都按照工业化流程来做。
03.客群一旦错位,开得越快错得越远
接下来讲客群的变化。
整个大众消费市场可以大致分为塔尖、塔腰和塔基。
塔尖是极少数精致餐饮消费者,这部分市场供给过剩,正在加速出清。
疫情期间,高端餐饮基本不受影响,因为有钱人出不去了。当时很多投资者认为,疫情结束后高端餐饮和精致餐饮会迎来爆发,因此进行了大量投资,结果全都血本无归。不管是西餐还是中餐,高端餐饮都处于萎缩式发展。
塔腰是中产及新中产,品质升级和口红效应并存,是休闲西餐的核心客群。
塔基是大众消费者,是西式快餐下沉与烘焙主食化的最大市场。
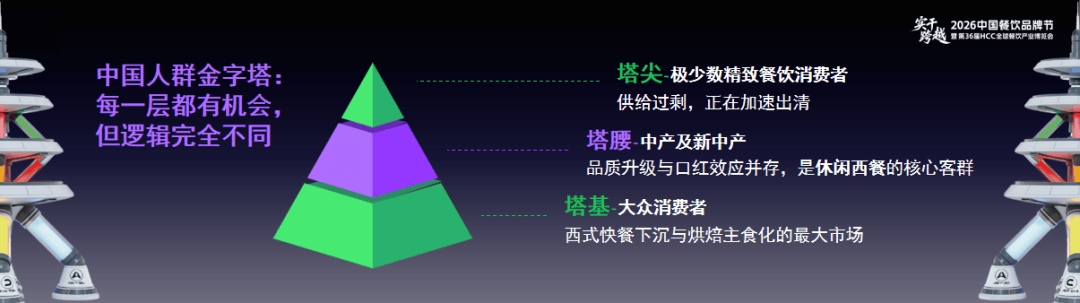
举个例子,假设富人阶层每个人手里有6000万元可支配的现金,即便是一个人消费1万元,对他们来说比例都是极低的。所以这些人吃高端餐饮没有任何问题,他们的消费需求是确定性、更好的服务。
但普遍人从来不认为一分钱一分货,都认为自己能占到别人的便宜,其实最后上当的也都是这群人。而企业要让他们买得起,就必须把价格压下来,于是向其提供标准化产品,只有标准化才能提升效率,提升效率才能规模化,规模化才能降成本。
所以麦当劳现在几乎没有服务,因为额外的服务全是成本,普通人支付不了。底层市场的很多项目也正因为是规模化项目,才容易资本化,麦当劳、百胜都是典型。
为什么很多企业照着山姆改造都不行?因为山姆针对的是愿意为质量、差异性多付一些钱的群体,而其他企业面向的是价格敏感型消费者。所以,餐饮、食品、农业、研发,以及市场结构、定价结构,都必须根据目标人群进行设计。
一旦不适配,就会出现错位。很多品牌可能已经开了300家店,但如果目标人群从一开始就是错位的,那么这种增长就可能是一种畸形膨胀,最终还是要重新关到100家、50家。
04.真正能规模化的生意,都在追求效率
西餐的还有一个优点——装配式食物。
西式快餐之所以能在全球通吃,就是因为能吃饱。1851年,世界第一次博览会在英国伦敦举办,当时的水晶宫在很短时间内就完成了搭建,因为很多装修材料都是预先准备好的。
汉堡、披萨、三明治,本质上也是这种装配式结构,面包预制、肉饼标准化、酱料定量,店员只需组装。如果要做创新,肉饼一换、酱料一换就完成了。
以麦当劳为例,它是以食品工业为核心的企业,餐饮部分更多交给加盟商来完成。麦当劳将食品工业化的部分内部化。在这种形式下,一方面门店加工的效率很高,食材都是分开处理好的;另一方面,消费者用餐的效率也很高,咬一口装配式食物,脂肪、碳水、纤维和蛋白质可以同时进入口中,层次分明。
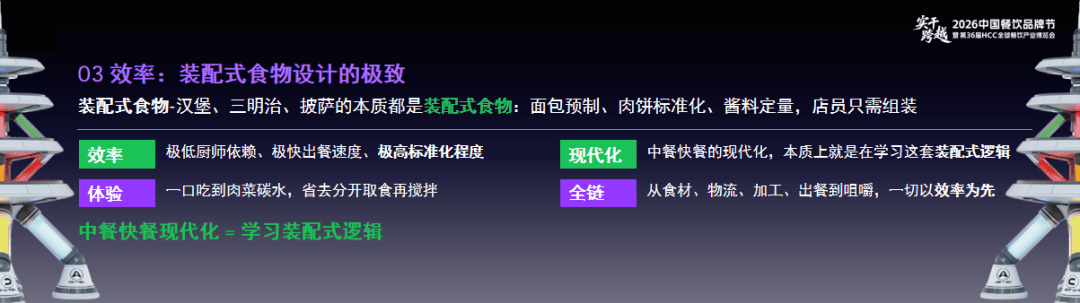
值得一提的是,从效率和体验两个维度来看,西餐不同品类所处的位置其实是不一样的。西餐正餐厅和中餐正餐厅在盈利上没有多大区别,都不怎么挣钱。
但西快就不一样了,其背后的规模化和效率化能挣钱,挣的是轮转的钱,是效率的钱。而正餐的滚动速度非常慢,假设一天有100个人来吃,那西快可能是1000人。
所以说,“想挣钱”就得开西式快餐,“不想挣钱”就开西式正餐。
 专栏文章








写评论
0 条评论