

餐饮经营最容易忽略的危机,根本不在后厨
红餐编辑部 · 2026-10-26 10:07:44 来源:红餐网 197
餐企的主导权怎么拿回来?
餐饮行业眼下最容易被忽略的危机,在"渠道"上。
在相当长的时间里,餐饮的"渠道"只有一个——选址。
一条街、一个商圈、一个社区,选址对了,服务好周边三公里的客人,生意就成了。那时的餐饮老板不需要懂渠道管理,因为渠道是"自有的":门店就是渠道,位置就是流量入口,谁也拿不走。
变化发生在过去十年。团购、外卖、达人探店、种草、直播……这些触达用户、完成销售的新模式一个接一个崛起。它们带来了巨大的红利——过去一个店只能服务周边三公里,现在一条爆款视频能让全国的人知道你的名字;过去新店开业要熬半年,现在一场直播能带来几百单。
△图片来源:图虫创意
但红利从来都有代价。渠道越变越多,而绝大多数餐饮品牌还没有意识到,一场"品牌与渠道之争"已经开始。而二十年前的格力、三十年前的娃哈哈、十五年前的唯品会,都曾站在同一个十字路口。
01.历史的镜鉴:三个行业,三场"品牌与渠道之争"
餐饮人现在经历的,早有前辈替你趟过。家电、饮料、电商,三个行业都曾爆发过惊心动魄的"品牌与渠道之争",而最终活下来、活得好的人,都做对了同一件事——把渠道的主导权,重新握回自己手里。
第一面镜子:格力——"若制造端丧失话语权,终将沦为渠道附庸"。
2004年,国美、苏宁等家电连锁巨头坐拥终端流量,开始对上游厂商"卡脖子":强制降价、压缩毛利,否则就下架。那一年,国美未经格力同意,把一款1680元的空调直接降到1000元。多数品牌选择妥协,只有董明珠说"不"。
她留下一句让整个制造业铭记的话:"若制造端丧失话语权,终将沦为渠道附庸。"然后做了一个当时被所有人视为"自毁通路"的决定——格力全面退出国美,自建渠道。三年内,格力建起超过3万家专卖店、6万多个服务站点,形成"格力—区域销售公司—专卖店"的三级体系,把终端定价权牢牢攥在自己手里。
后来的结果人尽皆知:2009年家电下乡,在基层县市拥有自建渠道的格力爆发式增长,2012年销售额破千亿,坐稳空调龙头。而那些当年向渠道妥协的品牌,很多已经消失。
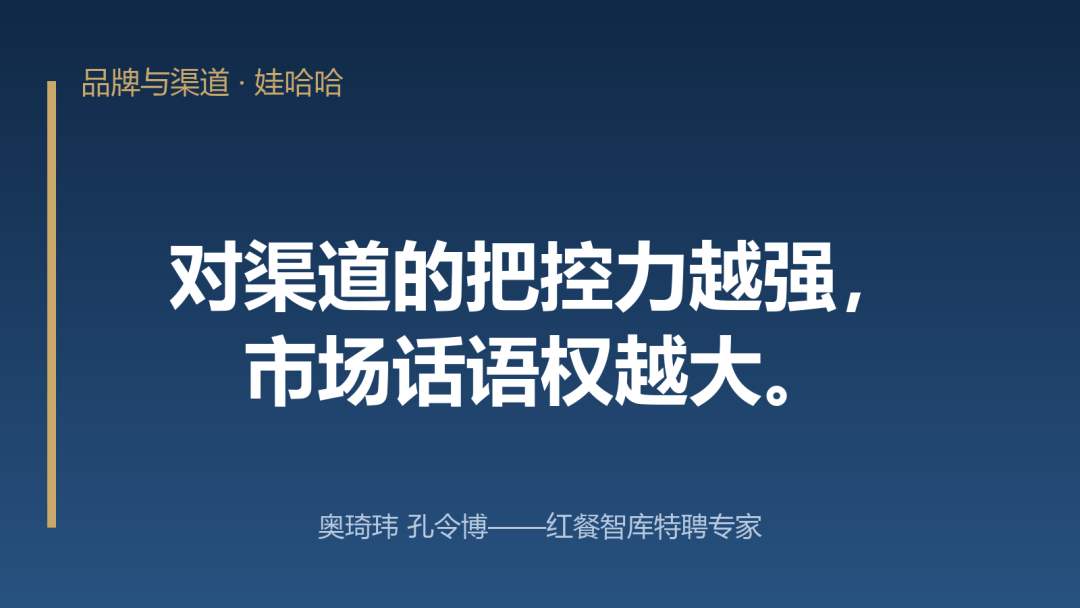
第二面镜子:娃哈哈——用"联销体",把16万家经销商变成自己的"执政体系"。
九十年代,娃哈哈的经销商"赊销、串货、乱调价、拖欠货款",几乎危及企业根基。宗庆后做了一件当时全行业没人敢做的事:1994年建立"联销体"——一级经销商必须先交保证金(约占年度销售额的一成)、先款后货,娃哈哈才发货;同时严格划定区域、分级定价、严禁串货,完不成指标就淘汰。
这套"霸道"的规则,被写进了哈佛商学院的教材。它的本质,是把经销商从"博弈对手"变成"利益共同体",从而牢牢把控渠道和定价权。结果是,娃哈哈建立起8000多家一级批发商、16万家二三级批发商的庞大网络,一款新品从上市到铺进偏远山村的小卖部,只需要一周。
宗庆后说得直白:"对渠道的把控力越强,市场话语权越大。"
第三面镜子:唯品会——不靠流量,靠"忠诚会员"活成了电商的"幸存者"。
这是离餐饮最近、也最有启发的一面镜子。
十五年前,垂直电商风起云涌,聚美优品、凡客、寺库、蘑菇街……一个个喊着"XX电商第一股"冲上市。可到了今天,聚美优品退市了,蘑菇街自上市以来从未实现年度盈利、营收连年萎缩、股价较峰值缩水99%,市值仅剩2000多万美元。
唯独唯品会活了下来,而且活得很好——连续十余年盈利,2025年Non-GAAP净利润87亿元。
凭什么?凭它不依赖流量,而依赖"忠诚会员"。唯品会做的是"品牌特卖":用大牌尾货加极致性价比,聚拢一群"买精不买多"的忠实用户,然后几乎把所有资源都砸在留住这批人上——2025年,唯品会超级VIP活跃用户980万、继续保持两位数增长,却贡献了线上销售的52%。无限免邮、退换免运费、折上95折、2000人客服团队24小时待命……它把"忠诚会员"变成了自己的护城河。
02.餐饮的觉醒:把平台当"渠道",而不是当"主宰"
把三面镜子照进餐饮,结论非常清晰。
格力告诉我们:当你有一个足够强的品牌,你有资格、也有必要,为定价权跟渠道"翻脸",然后自建你的"可控渠道"。
△图片来源:图虫创意
娃哈哈告诉我们:渠道不是敌人,关键是你有没有能力把渠道组织成"利益共同体",让渠道为你所用,而不是反过来被渠道绑架。
唯品会告诉我们:终极的解法,不是跟平台死磕流量,而是培养一批"忠诚的、属于你自己的基本盘用户"——有了他们,你才真正有了说"不"的底气。
餐饮行业最缺的,正是这种"渠道管理意识"。过去,不少餐饮品牌把平台当成"唯一的救命稻草",哪个平台有流量就往哪扑;未来,餐饮品牌必须觉醒——平台只是分发产品和服务的渠道之一,是根据品牌营销需求、可以被选择、被组合的工具,而不是决定品牌生死的主宰。
主导权怎么拿回来?三个动作:
第一,重新掌握定价权。 你的价格,应该由你的成本结构、品牌定位和目标客群决定,而不是由平台的"全网最低价"决定。拒绝无底线低价,把价格体系的主导权收回来。百胜中国CEO屈翠容说过的"精心维护价格心智",就是这个道理——定价权是品牌的命门,丢什么都不能丢它。
第二,建立自己的"私域基本盘"。 学唯品会,把每一个到店的客人,变成可识别、可触达、可复购的会员。平台引流可以,但客人来了之后,必须沉淀到你自己的体系里——企业微信、小程序、会员系统。让"公域引流、私域沉淀、复购转化"成为标准动作。有了自己的基本盘,你才有了跟任何渠道谈判的筹码。
这条路上,已经有不少餐饮同行给出了可复制的样本。
先说最"接地气"的小菜园。2026年1月,这家徽菜连锁推出了88元的"88VIP"付费会员卡,四条权益直指用户决策的四个环节:68元首单代金券,解决"来不来"的问题,一两餐就回本;每周工作日半价菜,解决"什么场景来"的问题,把品牌嵌进工作餐场景;全年88折,解决"为什么持续来"的问题;米饭纸巾全年免费,解决"凭什么觉得我是会员"的身份感问题。
小菜园创始人汪书高说得很直白:"每次都靠平台的流量,我们要做自己的私域。"2026年7月底,小菜园88VIP会员达到151万、超过预期,复购率超过65%,一个付费会员的人均贡献是普通会员的213%,半年就带动了189万桌的增量客流。
再看两个"天花板级"的数字。瑞幸咖啡2025年全年营收492.88亿元、同比增长43%,它的底气很大程度上来自私域——超过3000万私域用户、私域复购率72%,付费会员"自由卡"用户的月均消费频次达到8.2次,是普通用户的3倍多。而百胜中国,截至2026年6月底,活跃会员已经超过2.70亿——这个数字本身,就是它不依赖平台流量、能持续逆势扩张的最大底气。
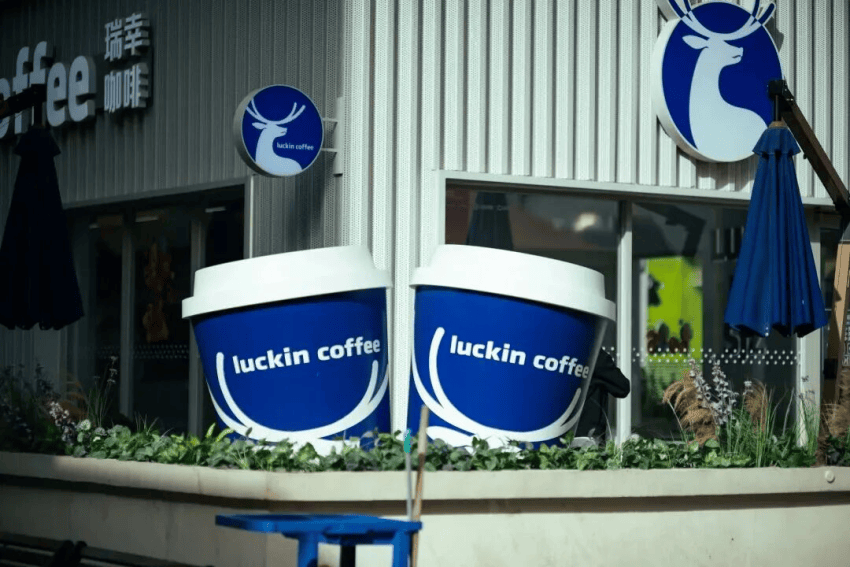
△图片来源:瑞幸咖啡官方微博
从小菜园到瑞幸、百胜中国,逻辑完全一致:把一次性流量,变成能反复触达、反复变现的会员资产。这才是餐饮品牌拿回主导权的真正根基。
第三,按需组合渠道,而不是被渠道组合。 不同的业态、不同的品牌,适合不同的渠道组合。擅长堂食的做堂食,擅长外卖的做外卖,有内容能力的做短视频种草,有会员基础的做私域复购。把每一个平台当成一个"可选择的渠道",根据自己的需求去组合、去取舍,而不是"哪个平台火就全押上去"。
结 语
觉醒,从想清楚"如何与客人建立关系"开始。餐饮行业的渠道之争,本质上是这样一个问题:你和客人的关系,到底如何建立?
在现代消费体系下,渠道的价值毋庸置疑——团购让客人更便捷地找到你,外卖让你的生意突破三公里的边界,种草让好产品被更多人看见,这些独特的价值,谁也无法否认。真正要警惕的,是"把命运押在单一渠道上"的侥幸,和"自己没有能力、却怪渠道太强势"的怨气。
打铁还需自身硬。渠道是水,品牌是船,水能载舟,也能覆舟。真正决定你走多远的,不是你在哪条河上,而是你这艘船够不够结实、够不够有自己的方向。那些活得好的品牌,没有一个是因为"离开了平台",而是因为"自己够强"——产品够好、会员够忠诚、性价比持续稳定,所以他们敢于也善于和渠道打交道。
说到底,公域和私域的平衡,是每一个餐饮品牌都必须掌握的能力:用公域渠道触达更广的客群,用私域基本盘沉淀属于自己的资产,两条腿走路,缺一条都走不稳。而修炼这项能力的前提,是先有"渠道管理意识"——把渠道当成可经营、可组合、可取舍的资源,而不是听天由命的运气。
有了这份意识,品牌与渠道之间,就不再是"谁裹挟谁"的零和博弈,而是一段"品牌与渠道共舞"的共赢关系。这,才是餐饮品牌的"渠道觉醒"。
作者 | 孔令博;编辑 | 洪 君;来源 | 红餐网;ID | hongcan18







写评论
0 条评论